




Зэсийн үнэ түүхэн дээд түвшинд хүрсэн ч Монголын зэсийн хайгуулын салбарт шинэ хөрөнгө оруулалт, идэвхжил бага хэвээр байна. Үүнд зэсийн баяжмалд ногдуулдаг өндөр АМНАТ, тусгай зөвшөөрөл шилжүүлэхэд бодит хэлцлийн үнээс давсан дүнгээр татвар тооцох эрсдэл, стратегийн ордын тодорхойгүй зохицуулалт нөлөөлж байгааг уул уурхайн татварын талаарх хоёр судалгаанд дурджээ.
Монгол дахь Австралийн худалдааны танхим буюу AustCham Mongolia есдүгээр сарын 25-нд эдийн засаг, уул уурхайн салбарын сэтгүүлчидтэй уулзаж, эдгээр судалгааны үр дүнг танилцууллаа. (Уулзалтаар хэлэлцсэн дүгнэлт, зөвлөмжүүд нь танилцуулсан судалгаа болон илтгэгчдийн тайлбарт тулгуурласан бөгөөд AustCham Mongolia-гийн албан ёсны байр суурь гэж зарлаагүй болно).
Монгол, Австралийн эдийн засгийн харилцааг уул уурхайн салбар голлон холбож ирсэн. (AusCham байгууллагад одоогоор 80 орчим байгууллага гишүүнчлэлтэй бөгөөд үүний тал нь уул уурхайн салбарт үйл ажиллагаа явуулдаг компаниуд) Австралийн компаниуд Монголд хайгуул, олборлолт, зөвлөх үйлчилгээ, технологийн чиглэлээр ажилладаг. Гэвч Монголын татвар, тусгай зөвшөөрлийн зохицуулалтыг урьдчилан тооцоход хүндрэлтэй байгаа нь хөрөнгө оруулагчдын шийдвэрт нөлөөлж болзошгүйг судалгааны үр дүнгүүд харуулж байв.
“Монгол Улсын зэсийн АМНАТ болон стратегийн ордууд” сэдвээр AustCham Mongolia-гийн Бизнес хөгжлийн хорооны дарга, “Баян Айраг Эксплорэйшн” компанийн гүйцэтгэх захирал Питер Томпсон мэдээлэл өгсөн. Тусгай зөвшөөрөл шилжүүлэх татварын харьцуулсан судалгааг танхимын Төлөөлөн удирдах зөвлөлийн гишүүн, “Эрдэнэжас” компанийн гүйцэтгэх захирал З.Гантболор танилцууллаа.
Лицензийг борлуулсан үнээс өндөр дүнгээр татвар тооцох эрсдэлтэй
Монголд уул уурхайн тусгай зөвшөөрөл болон түүнийг эзэмшигч компанийн хувьцааг шилжүүлэхэд татвар ногдуулдаг. Татварын үндсэн хувь 10, стратегийн ордод хамаарах тусгай зөвшөөрлийн хувьд 30 хувь байна.
Гол асуудал нь татварын хувьдаа бус, татвар тооцох аргачлалд байгааг харьцуулсан судалгаанд дурджээ.
Татварыг талуудын тохиролцсон борлуулалтын үнээр шууд тооцохгүй. Сангийн сайдын 2019 оны 302 дугаар тушаалын дагуу тусгай зөвшөөрлийн үнэлгээг өртөг, зах зээл эсвэл ирээдүйд олох орлогод үндэслэн дахин тогтоодог.
Төслийн борлуулалтын үнэ ТЭЗҮ-д тооцсон өнөөгийн цэвэр үнэ цэнээс 20 болон түүнээс дээш хувиар бага байвал орлогод суурилсан аргыг хэрэглэнэ. Ингэснээр компани бодитоор авсан орлогоосоо бус, төсөл ирээдүйд олох боломжтой орлогоос татвар төлөх нөхцөл үүсэж болзошгүй.
Үүнийг судалгаанд Хармагтайн зэсийн төслийн жишээгээр тайлбарласан юм. Xanadu Mines 2025 онд Хармагтай төсөл дэх 38.25 хувийн эзэмшлээ 160 сая австрали доллароор худалдсан. Энэ нь ойролцоогоор 103.3 сая ам.доллар буюу тухайн эзэмшилд ногдох төслийн өнөөгийн цэвэр үнэ цэнийн 29 орчим хувьтай тэнцжээ.
Хэрэв 10 хувийн татварыг бодит хэлцлийн үнээс тооцвол 10.3 сая орчим ам.доллар болно. Харин төслийн өнөөгийн цэвэр үнэ цэнээс тооцвол 35.6 сая ам.долларт хүрэхээр байна. Өөрөөр хэлбэл, нэрлэсэн хувь нь 10 боловч бодит хэлцлийн үнийн 34.5 хувьтай тэнцэх татварын ачаалал үүсэж байгаа юм.
Төслийн өнөөгийн цэвэр үнэ цэнэ нь орд төлөвлөсний дагуу ажиллана гэсэн таамагт үндэслэдэг. Харин худалдан авагч зөвшөөрөл авах хугацаа, бүтээн байгуулалтын зардал, зэсийн үнийн өөрчлөлт, тухайн улсын бодлогын эрсдэлийг тооцож үнээ бууруулдаг. Тиймээс ТЭЗҮ-д тооцсон үнэ болон бодит хэлцлийн үнэ заавал ижил байх албагүй.
Судалгаанд дурдсанаар Австралид татварыг бодитоор байгуулсан гэрээний дүн болон хөрөнгө борлуулснаас олсон ашигт тулгуурлан тооцдог. Хөрөнгө шилжүүлсний хураамж 5.15–5.75 хувь, бараа, үйлчилгээний татвар 10 хувь боловч буцаан олголттой. Компани хөрөнгөө худалдан авсан үнээсээ өндөр үнээр борлуулсан бол зөрүү ашигт нь 30 хувийн татвар ногдуулна.
Канад, Казахстаны зохицуулалт ч төслийн ирээдүйн боломжит орлогоос илүүтэй бодит хэлцлийн үнэ эсвэл хөрөнгө борлуулснаас олсон ашигт тулгуурладаг гэж харьцуулсан байна.
Судалгааны зөвлөмжид тусгай зөвшөөрөл шилжүүлэх татварыг цуцлах бус, үнэлгээний аргачлалыг өөрчилж, талуудын тохирсон зах зээлийн үнэд илүү ач холбогдол өгөх санал тусжээ. Мөн татвараас зайлсхийхээс сэргийлэх хяналтыг хадгалахын зэрэгцээ давхар татвар үүсэх эрсдэлийг бууруулж, маргаан шийдвэрлэх тодорхой журамтай болох шаардлагатай гэж үзсэн байна.
Зэсийн үнэ өссөн ч Монголын хайгуулын салбар идэвхжсэнгүй
Зэсийн үнэ өндөр байгаа нь нөөцтэй орнуудад хайгуул, хөрөнгө оруулалтаа нэмэгдүүлэх боломж болж байна. Харин Монголд шинэ зэсийн орд хайх сонирхол болон гадаадын хөрөнгө оруулагчдын оролцоо хангалтгүй хэвээр байгааг Питер Томпсон танилцуулгадаа онцлов.
Тэрбээр үүний нэг шалтгааныг зэсийн баяжмалд ногдуулдаг АМНАТ-ын хувь хэмжээ дэлхийд хамгийн өндөрт тооцогдож байгаатай холбон тайлбарласан юм.
Монгол Улс зэсийн баяжмалд 5 хувийн үндсэн АМНАТ ногдуулдаг. Үүн дээр дэлхийн зах зээл дэх зэсийн үнийн хэлбэлзлээс хамаарсан 11–15 хувийн нэмэгдэл төлбөр тооцсоноор нийт АМНАТ 16–20 хувьд хүрдэг.
AustCham Mongolia болон PwC-ийн 2025 оны харьцуулсан судалгаанд Монголын зэсийн баяжмалд ногдуулдаг төлбөр томоохон үйлдвэрлэгч орнуудынхаас өндөр байгааг дурджээ. Судалгаанд ийм хэмжээний төлбөр нь шинэ хайгуул, хөгжүүлэлтийн шатны төслийн эдийн засгийн тооцоонд нөлөөлж, хөрөнгө оруулалтыг өөр улс руу чиглүүлэх эрсдэлтэй гэж дүгнэсэн байна.
Ашигт малтмалын тухай хуульд оруулах өөрчлөлтийн хүрээнд нэмэгдэл АМНАТ-ыг 5 хувиар хязгаарлаж, нийт төлбөрийг 10 хувиас хэтрүүлэхгүй байх санал яригдаж байжээ. Гэвч Ашигт малтмалын тухай хуулийн шинэчилсэн найруулга энэ намрын чуулганаар батлагдах эсэх нь эргэлзээтэй байна.
Хармагтайн төсөл энэ нөхцөл байдлыг мөн харуулна. Зэсийн үнэ өндөр, томоохон нөөц тогтоогдсон ч төслийн бодит хэлцлийн үнэ ТЭЗҮ-д тооцсон өнөөгийн цэвэр үнэ цэнээсээ бага байв. Үүнийг худалдан авагч газар доор байгаа зэсээс гадна Монголд төслийг хэрэгжүүлэх татвар, зөвшөөрөл, бодлогын эрсдэлийг хамтад нь үнэлсний илрэл гэж судалгаанд тайлбарлажээ.
Монголд сул талбай байгаа ч хайгуулын шинэ тусгай зөвшөөрөл авах боломж хязгаарлагдмал. Зөвшөөрөл олгоход төрийн гурван түвшний байгууллага оролцдог тул шийдвэр удаашрах эрсдэлтэй. Бүс нутгийн геологи, геофизикийн суурь судалгаа ч хангалтгүй байгааг танилцуулгад дурдсан байна.
Үүнтэй харьцуулахад Баруун Австрали 2025 онд ашигт малтмалын хайгуулд 890 сая австрали доллар буюу 634 сая орчим ам.доллар зарцуулжээ. Тус бүс нутагт татварын суурийг бодит хэлцэл, бодит ашигт тулгуурлан тогтоож, хөрөнгө оруулагчид төслийнхөө зардал, татварыг урьдчилан тооцох боломж бүрдүүлсэн байна.
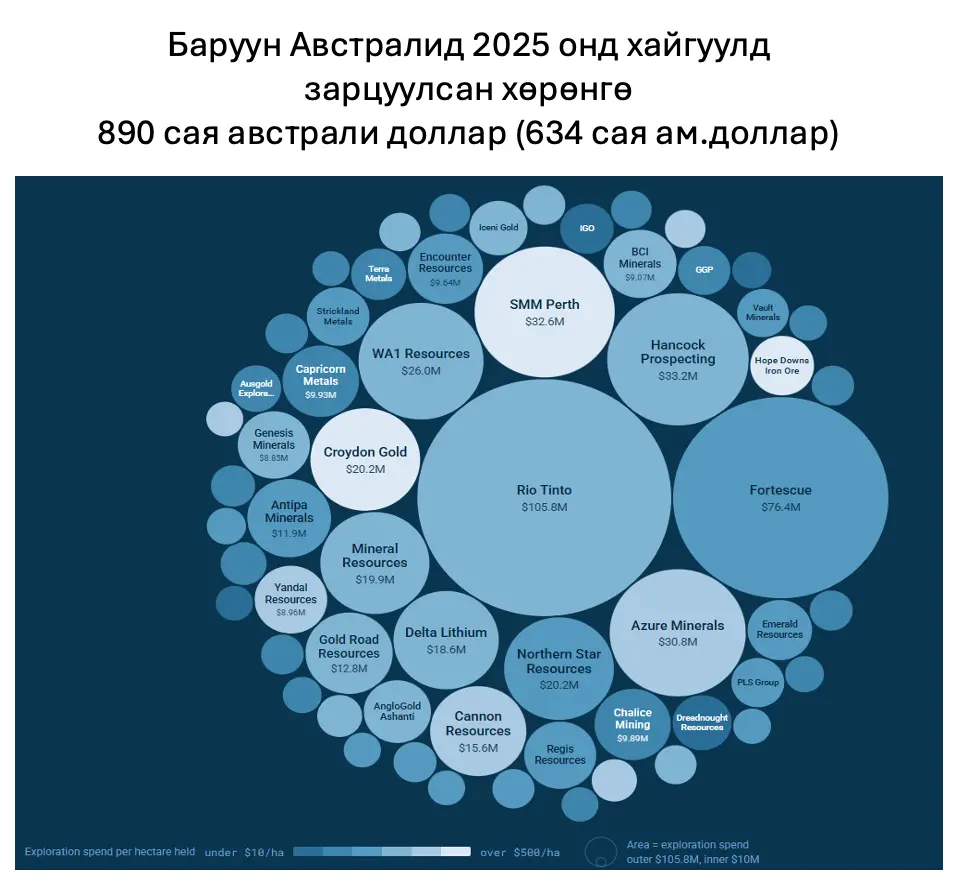
Баруун Австралийн жишээнээс харахад хайгуулын идэвхийг зөвхөн ашигт малтмалын үнэ өсгөдөггүй. Геологийн суурь мэдээлэл, талбай авах боломж, зөвшөөрлийн хугацаа болон татварын тогтвортой байдал хамтдаа хөрөнгө оруулалтын шийдвэрт нөлөөлдөг.
Зэсийн роялтигийн хувь хэмжээнээс гадна Стратегийн ордын зохицуулалтыг ч урьдчилан тооцоход хүндрэлтэй байгаа нь Монгол Улсын уул уурхайн салбарт хөрөнгө оруулалт татахад тээг тушаа болж бйна. Төр стратегийн ордын 34 хүртэлх хувийг эзэмших боломжтой боловч аль төслийг, ямар үед стратегийн ордод хамруулах нь хөрөнгө оруулагчдад тодорхой бус хэвээр байна.
Судалгаануудын зөвлөмж нь татварыг тэглэх тухай бус, бодит орлого, бодит хэлцэлд тулгуурласан, урьдчилан тооцож болох зохицуулалт бүрдүүлэхэд чиглэжээ. Зэсийн үнэ өссөн энэ үе Монголд хайгуулын хөрөнгө татах боломж нээсэн ч уг боломжийг бодит төсөл болгох эсэх нь татвар, зөвшөөрлийн орчин хэр ойлгомжтой байхаас шалтгаална.


